


Yatırım denince çoğu kişinin aklına “doğru zamanda doğru hisseyi bulmak” gelir. Oysa uzun vadede servet oluşturan kişilerin büyük bölümü bunu tek bir parlak kararla değil, düzenli birikim ve zaman ile yapar. Bu ikisini birbirine bağlayan kavram ise bileşik getiridir. Bu rehberde bileşik getirinin nasıl çalıştığını, aylık düzenli yatırımın neden etkili olduğunu ve bir birikim planını nasıl kurabileceğinizi örneklerle anlatıyoruz.
Bileşik getiri nedir?
Bileşik getiri, yatırımınızın kazandırdığı getirinin de yeniden yatırılıp getiri üretmesidir. Basit getiride yalnızca ana para kazandırır; bileşik getiride ise kazançlar da kazandırmaya başlar. Zaman uzadıkça bu etki katlanarak büyür.
Bir örnek: 100.000 TL’yi yıllık %10 getiriyle yatırdığınızı ve kazançları her yıl yeniden yatırdığınızı düşünelim.
- 10 yıl sonra: yaklaşık 259.000 TL
- 20 yıl sonra: yaklaşık 673.000 TL
Süre iki katına çıkarken sonuç iki katından çok daha fazla, yaklaşık 2,6 katı artıyor. Bileşik getirinin gücü, en çok son yıllarda ortaya çıkar.
72 kuralı: Paranız kaç yılda ikiye katlanır?
Pratik bir kısayol: 72’yi yıllık getiri oranına bölün. Sonuç, paranızın yaklaşık kaç yılda iki katına çıkacağını gösterir. Örneğin yıllık %8 getiriyle 72 / 8 = yaklaşık 9 yıl. (Kontrol: 1,08 üzeri 9 ≈ 2,0.)
Bu kural, farklı getiri oranlarının uzun vadede yarattığı farkı hızlıca kavramak için kullanışlıdır. Yıllık %4 ile paranız yaklaşık 18 yılda, %12 ile yaklaşık 6 yılda ikiye katlanır.
Önemli not: Reel getiriyle düşünün
Türkiye gibi enflasyonun yüksek olduğu bir ekonomide nominal rakamlarla yapılan uzun vadeli hesaplar yanıltıcı olur. 20 yıl sonra “2 milyon TL” birikmesi, o günün fiyatlarıyla ne anlama geldiği bilinmeden yorumlanamaz. Bu yüzden aşağıdaki tüm örneklerde enflasyondan arındırılmış (reel) getiri kullanıyoruz ve sonuçlar bugünkü satın alma gücüyle ifade ediliyor. Reel getiri hesabının detaylarını reel getiri nedir rehberimizde bulabilirsiniz.
Aylık düzenli yatırımın gücü
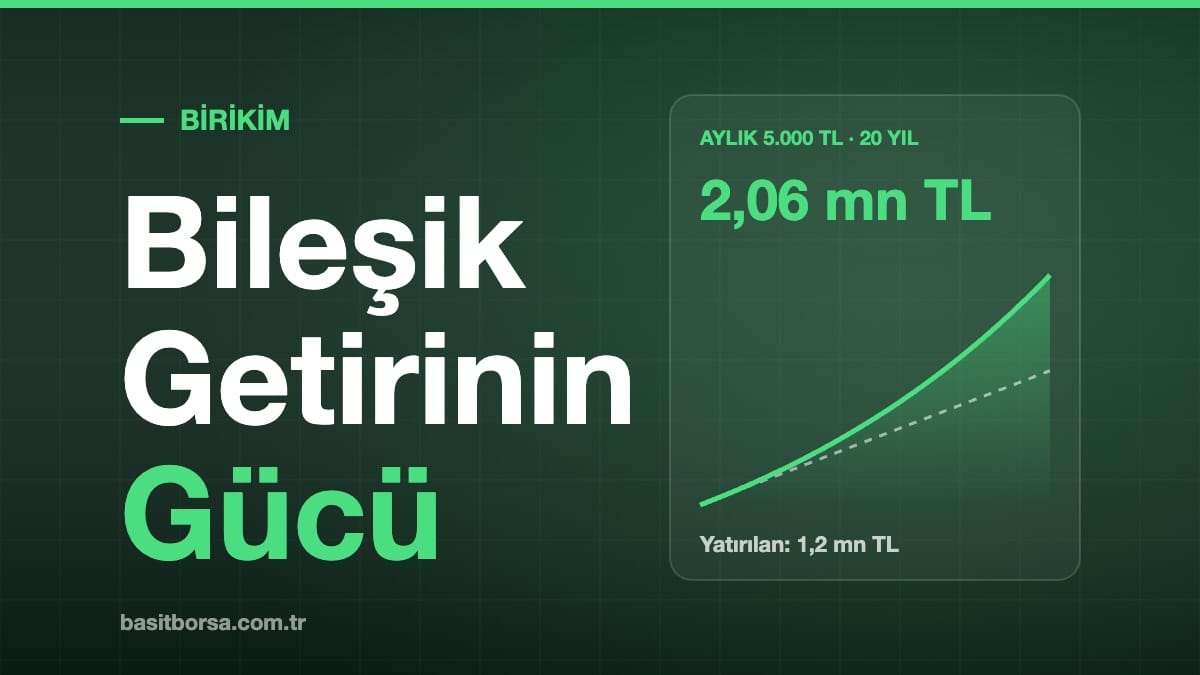
Her ay 5.000 TL’yi (bugünkü parayla) bir kenara koyup yıllık ortalama %5 reel getiri elde ettiğinizi varsayalım:
| Süre | Toplam yatırılan | Dönem sonu birikim (yaklaşık) | Getiriden gelen kısım |
|---|---|---|---|
| 10 yıl | 600.000 TL | 776.000 TL | 176.000 TL |
| 20 yıl | 1.200.000 TL | 2.055.000 TL | 855.000 TL |
İlk 10 yılda birikimin büyük kısmı sizin yatırdığınız paradır. İkinci 10 yılda ise getiri, yatırdığınız ek paraya neredeyse yetişir. Bileşik getirinin “sabır isteyen” doğası tam olarak budur.
Erken başlamanın etkisi
İki kişiyi karşılaştıralım; ikisi de ayda 5.000 TL yatırıyor ve yıllık %5 reel getiri elde ediyor:
- Birinci kişi 25 yaşında başlıyor, yalnızca 10 yıl yatırım yapıp 35 yaşında duruyor. Birikimine dokunmadan 60 yaşına kadar bekliyor. Toplam yatırdığı: 600.000 TL. 60 yaşındaki birikimi: yaklaşık 2,7 milyon TL.
- İkinci kişi 35 yaşında başlıyor ve 60 yaşına kadar 25 yıl boyunca her ay yatırım yapıyor. Toplam yatırdığı: 1.500.000 TL. 60 yaşındaki birikimi: yaklaşık 3,0 milyon TL.
İkinci kişi iki buçuk kat fazla para yatırmasına rağmen, sonuçlar birbirine oldukça yakın. Aradaki tek fark, birinci kişinin parasının bileşik getiriye 10 yıl daha erken başlamış olmasıdır.
Maliyet ortalaması: Zamanlama derdini azaltmak
Düzenli yatırımın bir diğer avantajı, piyasaya “doğru zamanda girme” baskısını azaltmasıdır. Her ay aynı tutarla alım yaptığınızda, fiyatlar düşükken daha fazla, yüksekken daha az pay alırsınız. Buna maliyet ortalaması denir.
Örnek: Üç ay boyunca her ay 3.000 TL ile bir fon ya da hisse alıyorsunuz. Fiyatlar sırasıyla 10 TL, 8 TL ve 12 TL.
- 1. ay: 3.000 / 10 = 300 adet
- 2. ay: 3.000 / 8 = 375 adet
- 3. ay: 3.000 / 12 = 250 adet
- Toplam: 9.000 TL ile 925 adet → ortalama maliyet yaklaşık 9,73 TL
Fiyatların basit ortalaması 10 TL olduğu hâlde ortalama maliyetiniz 9,73 TL olur; çünkü ucuz ayda daha fazla adet aldınız. Bu yöntem kazancı garanti etmez ama tek seferde yanlış zamanda tüm parayla girme riskini dağıtır.
Düzenli yatırım planı nasıl kurulur?
1. Önce acil durum fonu
Yatırıma başlamadan önce, birkaç aylık zorunlu giderinizi karşılayacak kolay erişilebilir bir birikim ayırmak önemlidir. Aksi hâlde beklenmedik bir harcama, piyasanın düşük olduğu bir anda yatırımınızı zararına satmanıza yol açabilir. Bu tür kısa vadeli birikimler için kullanılan araçlardan birini para piyasası fonu yazımızda ele aldık.
2. Tutarı gelire göre belirleyin
Sabit bir tutar yerine gelirinizin belirli bir yüzdesini ayırmak, gelir arttıkça birikimin de artmasını sağlar. Net maaşınızı ve kesintileri görmek için brütten nete maaş hesaplama aracımızı kullanabilirsiniz.
3. Otomatikleştirin
Maaş gününden hemen sonraya otomatik talimat kurmak, “ay sonunda ne kalırsa” yaklaşımından çok daha etkilidir. Birçok banka ve aracı kurum düzenli fon alımı talimatı sunar.
4. Araçları çeşitlendirin
Tüm birikimi tek bir hisseye ya da tek bir varlık türüne bağlamak, bileşik getirinin önündeki en büyük engel olan büyük kayıp riskini artırır. Hisse senedi, fon, altın ve sabit getirili araçlar arasında risk profilinize uygun bir dağılım düşünün. Seçenekleri yatırım araçları yazımızda karşılaştırdık.
5. Masrafları düşük tutun
Yıllık %2’lik bir yönetim ücreti küçük görünebilir; ancak 20 yıllık bir planda bileşik etkiyle birikimin önemli bir kısmını alabilir. Fon seçerken getiri kadar toplam gider oranına da bakın.
6. Temettüleri yeniden yatırın
Hisse senetlerinden gelen temettüleri harcamak yerine yeniden yatırmak, bileşik getirinin en doğrudan uygulamasıdır. Temettü sürecini temettü nedir yazımızda, yaklaşan ödemeleri ise temettü takvimi sayfamızda bulabilirsiniz.
Bileşik getiriyi bozan 4 alışkanlık
- Sık sık ara vermek: Piyasa düştüğünde alımları durdurmak, tam da maliyet ortalamasının en çok işe yaradığı dönemi kaçırmak demektir.
- Birikimi erken bozmak: Bileşik getirinin en büyük kısmı son yıllarda oluşur. Birikimi ara ara kullanmak süreci her seferinde geriye sarar.
- Büyük kayıplar: %50 kaybeden bir yatırımın başa dönmesi için %100 kazanması gerekir. Riskli tek yatırımlarla büyük kayıplar yaşamak, uzun vadeli hesabı bozar.
- Getiri kovalamak: Son dönemde en çok kazandıran araca sürekli geçiş yapmak, genellikle yüksekten alıp düşükten satmakla sonuçlanır.
Özet
- Bileşik getiri, kazançların da kazandırmasıdır ve etkisi zamanla katlanarak artar.
- Uzun vadeli hesapları enflasyondan arındırılmış reel getiriyle yapmak gerekir.
- Erken başlamak, daha fazla para yatırmaktan çoğu zaman daha etkilidir.
- Düzenli ve otomatik yatırım, zamanlama riskini azaltır ve disiplini korur.
Birikiminizi ve portföyünüzü tek yerden takip etmek isterseniz Basit Borsa uygulaması ile hisse, fon ve döviz varlıklarınızı izleyebilirsiniz.
Bu içerik yalnızca eğitim amaçlıdır ve yatırım tavsiyesi değildir. Örneklerdeki getiri oranları hesaplama yöntemini göstermek için varsayımsaldır; gerçek getiriler farklılık gösterebilir ve negatif olabilir.

