


Bir yatırım fonuna para yatırdığınızda bankanız size “fonunuz bu ay %3,2 kazandırdı” der, bir başka uygulama “yıllık %45” gösterir, siz ise hesabınızdaki tutara bakıp bu rakamların neyi anlattığını merak edersiniz. İyi haber şu: Fon getirisini hesaplamak için tek bir sayıya, yani birim pay fiyatına bakmak yeterli. Bu rehberde fon getirisinin nasıl hesaplandığını, yıllık getirinin nasıl yorumlanacağını ve kendi maliyetinizi nasıl bulacağınızı adım adım anlatıyoruz.
Birim pay fiyatı nedir?
Bir yatırım fonu, yatırımcılardan toplanan parayla oluşturulan ortak bir portföydür. Bu portföyün toplam değeri, dolaşımdaki pay sayısına bölündüğünde birim pay fiyatı bulunur. Fon portföyündeki hisseler, tahviller ya da mevduat değer kazandıkça birim fiyat yükselir, değer kaybettikçe düşer.
Fon fiyatları işlem günlerinde hesaplanır ve TEFAS ile fonun kurucusu tarafından yayımlanır. Önemli bir ayrıntı: Fonun yönetim ücreti ve diğer giderleri bu fiyata zaten yansıtılmıştır. Yani birim fiyattaki değişim, giderler düşüldükten sonraki getiridir.
Temel formül: Dönemsel getiri
İki tarih arasındaki fon getirisi şöyle hesaplanır:
Getiri = (Son fiyat / İlk fiyat) − 1
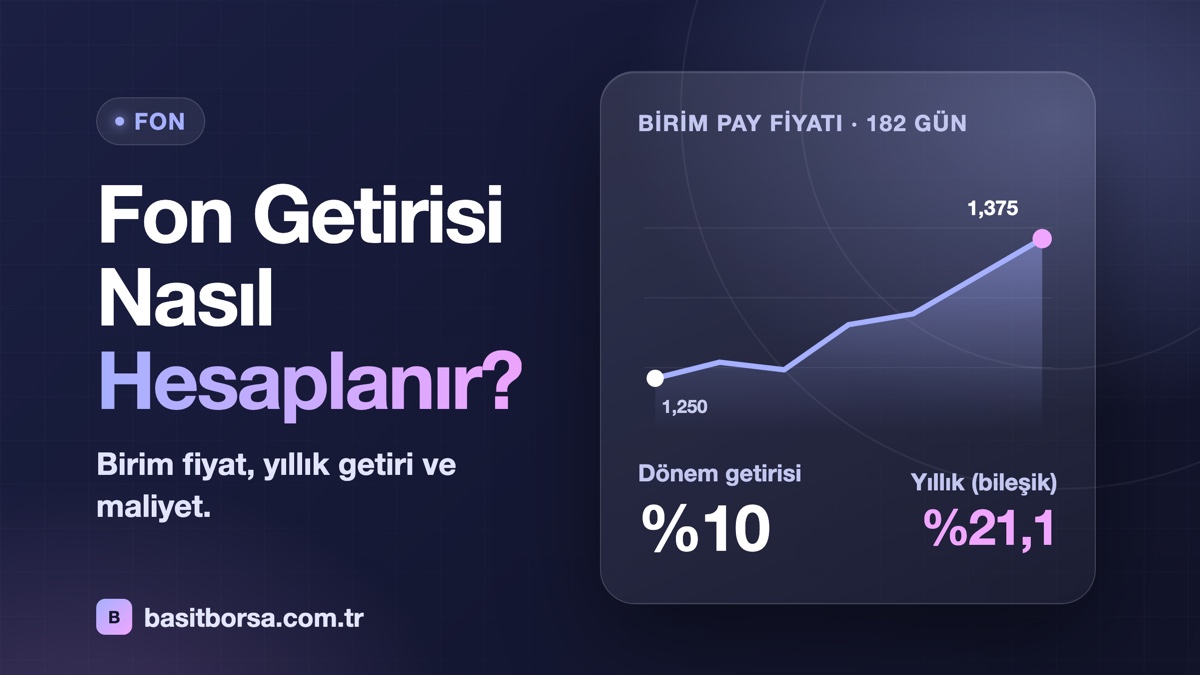
Örnek: Bir fonun birim fiyatı 182 gün önce 1,250000 TL, bugün 1,375000 TL olsun.
Getiri = 1,375 / 1,250 − 1 = 0,10, yani %10.
Bu hesap fonun kaç paya sahip olduğunuzdan bağımsızdır: 1.000 payınız da olsa 1 milyon payınız da olsa aynı dönemde aynı yüzdeyi kazanırsınız.
Yıllık getiri nasıl hesaplanır?
Farklı sürelerdeki getirileri kıyaslamak için onları yıllık bazda ifade etmek gerekir. Bunun iki yolu vardır ve sonuçları farklıdır:
| Yöntem | Formül | Örnekte sonuç (182 günde %10) |
|---|---|---|
| Basit yıllıklandırma | Getiri × 365 / gün sayısı | %20,1 |
| Bileşik yıllıklandırma | (1 + getiri) ^ (365 / gün sayısı) − 1 | %21,1 |
Bileşik yöntem, kazancın da kazanç ürettiğini (bileşik getiri) hesaba katar ve gerçeğe daha yakındır. Ancak bir uyarı: Kısa bir dönemin getirisini yıllıklandırmak yanıltıcı olabilir. Bir fon bir ayda %5 kazandıysa “yıllık %80” demek, aynı performansın 12 ay boyunca süreceğini varsaymaktır; bu çoğu zaman gerçekleşmez. Bileşik getirinin uzun vadede nasıl çalıştığını düzenli yatırım ve bileşik getiri rehberimizde anlattık.
Kendi getirinizi hesaplamak: Ortalama maliyet
Çoğu yatırımcı fonu tek seferde değil, farklı tarihlerde ve farklı fiyatlardan alır. Bu durumda fonun getirisi ile sizin getiriniz farklıdır. Kendi getirinizi bulmak için önce ortalama maliyetinizi hesaplarsınız:
| Alım | Pay adedi | Birim fiyat | Tutar |
|---|---|---|---|
| 1. alım | 1.000 | 1,20 TL | 1.200 TL |
| 2. alım | 500 | 1,50 TL | 750 TL |
| Toplam | 1.500 | 1,30 TL (ortalama) | 1.950 TL |
Fonun bugünkü fiyatı 1,40 TL ise portföyünüzün değeri 1.500 × 1,40 = 2.100 TL olur. Kazancınız 2.100 − 1.950 = 150 TL, getiriniz ise 150 / 1.950 = %7,7.
Aynı dönemde fonun kendisi 1,20 TL’den 1,40 TL’ye çıkarak %16,7 kazandırmıştır. Fark, ikinci alımın daha yüksek bir fiyattan yapılmasından kaynaklanır. Bu yüzden “fon %16,7 kazandırdı ama ben neden daha az kazandım?” sorusunun cevabı çoğu zaman alım zamanlamasıdır.
Fiyat neden ertesi gün belli oluyor?
Hisse senedinden farklı olarak çoğu yatırım fonunda emri verdiğiniz anda hangi fiyattan alım yapacağınızı bilmezsiniz. Fonlarda genellikle ileri fiyatlama uygulanır: Belirli bir saate kadar verilen emir, bir sonraki hesaplanan fiyattan gerçekleşir. Paranın hesaptan çıkışı ve satışta hesaba geçişi (valör) ise fon türüne göre aynı gün ile birkaç iş günü arasında değişir.
Emir saatleri ve valör süreleri fonun izahnamesinde ve yatırımcı bilgi formunda yazar. Özellikle yurt dışı varlıklara yatırım yapan fonlarda bu süreler daha uzun olabilir.
Fonları karşılaştırırken sık yapılan 5 hata
- Farklı dönemleri kıyaslamak: Bir fonun 1 yıllık getirisini diğerinin 3 aylık getirisiyle kıyaslamak anlamsızdır. Aynı başlangıç ve bitiş tarihini kullanın.
- Farklı kategorileri kıyaslamak: Hisse senedi fonu ile para piyasası fonunun risk seviyeleri çok farklıdır. Yüksek getiri çoğu zaman yüksek dalgalanmanın karşılığıdır. Kıyası aynı kategori içinde yapın ve risk değerine de bakın.
- Yalnızca son döneme bakmak: Son üç ayın en çok kazandıran fonu, gelecek üç ayın da en çok kazandıranı olmak zorunda değildir. Mümkünse 1, 3 ve 5 yıllık performansa birlikte bakın.
- Enflasyonu unutmak: %40 nominal getiri, aynı dönemde enflasyon %35 ise reel olarak çok daha mütevazı bir kazançtır. Hesabı reel getiri rehberimizde anlattık.
- Vergiyi hesaba katmamak: Fon getirilerinden yapılan stopaj kesintisi fon türüne ve alım tarihine göre değişir ve genellikle satışta uygulanır. Ekranda gördüğünüz getiri brüt olabilir; net tutar için kurumunuzun gösterdiği vergi bilgisine bakın.
Fonun neye yatırım yaptığını anlamak, getirinin nereden geldiğini görmenin en iyi yoludur. Bunun için fon portföy dağılım raporu nasıl okunur yazımıza göz atabilirsiniz.
Hesabı uygulamaya bırak: Basit Borsa uygulamasında fonlarını alım tarihleri ve fiyatlarıyla eklediğinde ortalama maliyetini ve gerçek getirini otomatik görürsün. Fon fiyatı açıklanmadan önce gün içi tahmini değişimi de takip edebilirsin. App Store · Google Play
Sık sorulan sorular
Fon getirisine yönetim ücreti dahil mi?
Evet. Yönetim ücreti ve fonun diğer giderleri her gün fon portföyünden düşülür ve birim fiyata yansır. Yayımlanan fiyat değişimi bu giderler sonrasındaki getiriyi gösterir.
Fon fiyatı düşerse para kaybeder miyim?
Fiyat, sizin ortalama maliyetinizin altına düştüğü anda kâğıt üzerinde zarardasınız; payları bu fiyattan satarsanız zarar kesinleşir. Fon fiyatlarında anapara garantisi yoktur.
Yıllık getiri neden bazen çok yüksek görünüyor?
Kısa bir dönemdeki getiri yıllığa çevrildiğinde, o dönemin performansının bütün yıl boyunca tekrarlanacağı varsayılır. Bu yüzden 1 aylık getiriden hesaplanan yıllık oranlar gerçekçi olmayabilir. Uzun dönemli gerçekleşmiş getirilere bakmak daha sağlıklıdır.
Fonun geçmiş getirisi gelecek için bir şey söyler mi?
Geçmiş performans, fon yöneticisinin tutarlılığı hakkında fikir verebilir ama gelecekteki getirinin garantisi değildir. SPK da yatırımcı bilgi formlarında bu uyarıya yer verilmesini zorunlu tutar.
Yasal uyarı: Bu içerik genel bilgilendirme ve eğitim amaçlıdır; yatırım veya vergi tavsiyesi değildir. Örneklerdeki fonlar ve rakamlar hayalidir. Fonlara yatırım yapmadan önce izahnameyi ve yatırımcı bilgi formunu inceleyin.

