


Hisse senetleri konuşulurken en sık duyulan iki oran F/K ve PD/DD’dir. F/K oranı şirketin kârına odaklanırken, PD/DD oranı şirketin özkaynağına, yani ortaklara ait net değere odaklanır. “Bu hisse defter değerinin altında işlem görüyor” ya da “PD/DD’si 1’in altında, ucuz” gibi yorumları sık duyarsınız. Peki bu oran gerçekte ne anlatır ve ne zaman yanıltır?
PD/DD oranı nedir?
PD/DD, piyasa değeri / defter değeri anlamına gelir. Piyasa değeri, şirketin borsadaki toplam değeridir: hisse fiyatı ile toplam pay sayısının çarpımı. Defter değeri ise şirketin finansal durum tablosundaki ana ortaklığa ait özkaynaklardır: varlıklardan tüm borçlar düşüldüğünde ortaklara kalan tutar.
Formül:
PD/DD = Piyasa değeri / Ana ortaklığa ait özkaynaklar
Aynı oran hisse başına da hesaplanabilir: Hisse fiyatı / Hisse başına defter değeri. İki yol da aynı sonucu verir.
Basit bir örnek
Hayali bir şirket düşünelim:
- Toplam pay sayısı: 500 milyon adet
- Hisse fiyatı: 24 TL
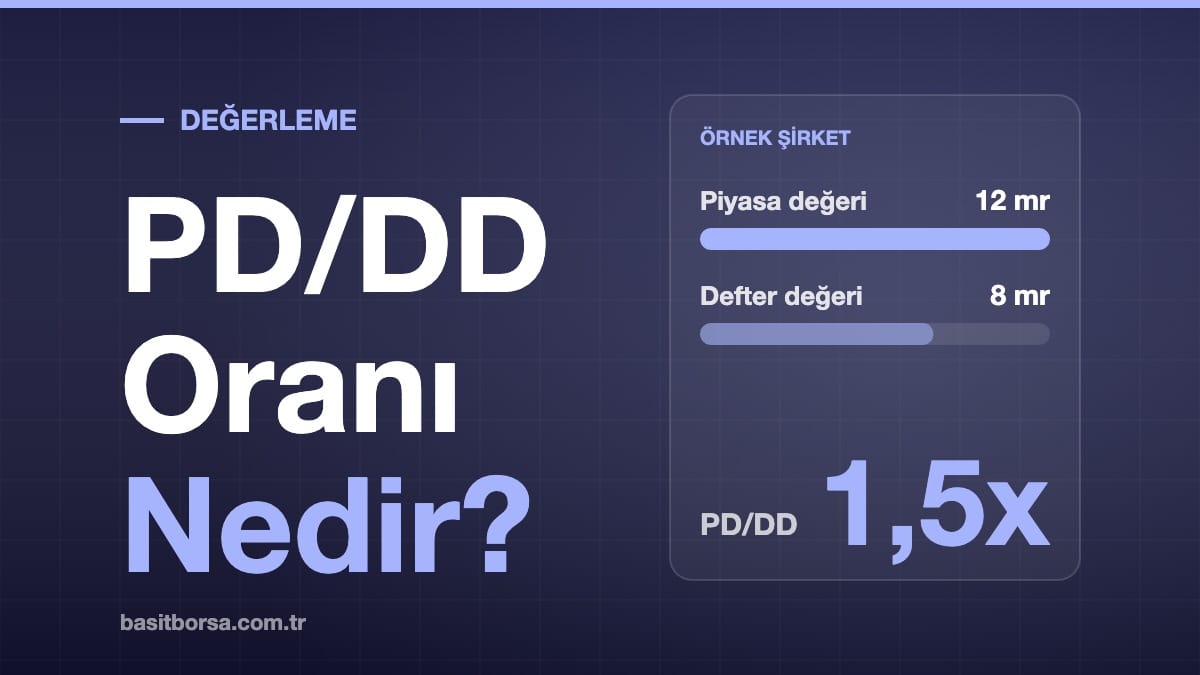
- Piyasa değeri: 500 milyon × 24 TL = 12 milyar TL
- Ana ortaklığa ait özkaynaklar: 8 milyar TL
PD/DD = 12 / 8 = 1,5. Yani piyasa, şirkete muhasebe kayıtlarındaki net değerinin 1,5 katı değer biçiyor.
PD/DD 1’in altındaysa hisse ucuz mudur?
Bu en yaygın yanılgıdır. PD/DD’nin 1’in altında olması, piyasanın şirkete defter değerinden daha az değer biçtiği anlamına gelir. Bunun iki olası açıklaması vardır:
- Piyasa şirketi gerçekten küçümsüyor olabilir. Sektör gözden düşmüştür, şirket az takip ediliyordur ya da genel bir satış dalgası yaşanmıştır. Bu durumda gerçek bir fırsat söz konusu olabilir.
- Piyasa, defter değerinin gerçeği yansıtmadığını düşünüyor olabilir. Şirketin varlıkları değer kaybetmiş, kârlılığı zayıf ya da geleceğe dair ciddi riskler vardır. Bu durumda düşük PD/DD bir “değer tuzağı” olabilir.
Hangisinin geçerli olduğunu anlamanın en iyi yolu PD/DD’yi tek başına değil, özkaynak kârlılığı (ROE) ile birlikte okumaktır.
PD/DD’yi anlamlı kılan şey: Özkaynak kârlılığı
Bir şirketin özkaynağı, ortakların işe koyduğu sermaye gibidir. Bu sermaye yılda %30 getiri üretiyorsa, piyasanın ona defter değerinin üzerinde bir fiyat biçmesi doğaldır. Yılda %5 getiri üretiyorsa ve bu getiri enflasyonun ya da mevduat faizinin altında kalıyorsa, defter değerinin altında işlem görmesi de şaşırtıcı değildir.
| Şirket | PD/DD | ROE | Olası yorum |
|---|---|---|---|
| A | 0,7 | %6 | Ucuz görünüyor ama sermayesini verimsiz kullanıyor; düşük oran büyük ölçüde haklı olabilir. |
| B | 0,9 | %28 | Hem düşük oran hem yüksek kârlılık; neden ucuz olduğu araştırılmaya değer. |
| C | 3,5 | %40 | Pahalı görünüyor ama yüksek kârlılık bu primi kısmen açıklayabilir. |
| D | 3,0 | %8 | Hem pahalı hem düşük kârlılık; fiyat büyük beklentiler içeriyor olabilir. |
Kabaca söylemek gerekirse, yüksek ROE yüksek PD/DD’yi, düşük ROE düşük PD/DD’yi haklı çıkarabilir. Asıl ilginç olan, bu ikisi arasındaki uyumsuzluklardır (yukarıdaki B ve D gibi).
Not: Yüksek enflasyon dönemlerinde nominal ROE yükselir. Bu yüzden ROE’yi enflasyon ve mevduat faiziyle kıyaslamak daha sağlıklı bir bakış verir. Konuyu reel getiri rehberimizde detaylandırdık.
PD/DD hangi sektörlerde daha anlamlıdır?
PD/DD her sektörde aynı ölçüde işe yaramaz:
- Bankalar ve sigorta şirketleri: PD/DD en çok kullanılan oranlardan biridir. Bu şirketlerin varlıkları (krediler, menkul kıymetler) büyük ölçüde finansaldır ve defter değeri gerçek değere görece yakındır.
- Holdingler ve gayrimenkul yatırım ortaklıkları: Defter değeri ve net aktif değer önemlidir; ancak iştiraklerin ya da gayrimenkullerin kayıtlı değerinin güncel olup olmadığına bakmak gerekir.
- Sanayi şirketleri: Kullanılabilir ama makine ve tesislerin değeri zamanla değişir; enflasyon muhasebesi ve yeniden değerleme defter değerini etkiler.
- Yazılım, teknoloji ve marka şirketleri: En değerli varlıkları (insan kaynağı, marka, yazılım) bilançoda tam yer almaz. Bu şirketlerde PD/DD çoğu zaman yüksek çıkar ve tek başına çok az şey anlatır.
PD/DD hesaplarken dikkat edilecek 4 nokta
- Ana ortaklık payını kullanın: Konsolide finansal tablolarda özkaynakların bir kısmı kontrol gücü olmayan paylara aittir. Hisse yatırımcısını ilgilendiren, ana ortaklığa ait kısımdır.
- Güncel rakam kullanın: Piyasa değeri her gün değişir; defter değeri ise son açıklanan finansal tablodan gelir. Yeni rapor geldiğinde oranı güncelleyin.
- Sermaye artırımlarını unutmayın: Bedelli sermaye artırımı özkaynağı artırır, bedelsiz artırım ise artırmaz; yalnızca pay sayısı değişir. Detaylar için bedelli ve bedelsiz sermaye artırımı yazımıza bakabilirsiniz.
- Negatif özkaynağa dikkat: Birikmiş zararları nedeniyle özkaynağı eksiye düşmüş şirketlerde PD/DD negatif ya da anlamsız çıkar. Bu, ciddi bir finansal sıkıntı işaretidir.
F/K ile PD/DD arasındaki ilişki
Bu iki oran aslında birbirine bağlıdır. Basit bir cebirle şu ilişki elde edilir:
PD/DD = F/K × ROE
Örneğin F/K’sı 6 olan ve özkaynak kârlılığı %25 olan bir şirketin PD/DD’si yaklaşık 6 × 0,25 = 1,5 olur. Bu ilişki, iki oranı birlikte okumanın neden önemli olduğunu gösterir: Düşük F/K ile yüksek PD/DD bir arada görülüyorsa şirketin kârlılığı yüksektir; yüksek F/K ile düşük PD/DD bir arada görülüyorsa kârlılık zayıftır.
Sektör ortalamasıyla kıyas
Bir şirketin PD/DD’sini yorumlamanın en pratik yolu, aynı sektördeki benzer şirketlerle ve şirketin kendi geçmiş ortalamasıyla karşılaştırmaktır. Örneğin bir bankanın PD/DD’si 1,2 ise bunu bir yazılım şirketinin 8’lik PD/DD’siyle kıyaslamak anlamsızdır; ama diğer bankaların 0,9 ile 1,6 arasında işlem gördüğünü bilmek size bir çerçeve verir.
Borsa İstanbul hisselerini oranlara göre listelemek ve karşılaştırmak için hisse filtreleme aracımızı kullanabilirsiniz.
Özet
- PD/DD, piyasanın şirkete özkaynağının kaç katı değer biçtiğini gösterir.
- 1’in altındaki PD/DD otomatik olarak “ucuz” anlamına gelmez; özkaynak kârlılığıyla birlikte okunmalıdır.
- Bankalar ve finans şirketlerinde daha anlamlı, teknoloji ve marka şirketlerinde daha az anlamlıdır.
- En sağlıklı kıyas aynı sektördeki şirketler ve şirketin kendi geçmişiyle yapılır.
Finansal tabloların genel okunuşunu öğrenmek isterseniz bilanço nasıl okunur rehberimizle devam edebilirsiniz.
Bu içerik yalnızca eğitim amaçlıdır ve yatırım tavsiyesi değildir. Örneklerdeki şirketler ve rakamlar hayalidir.

